

Antes de investir um único euro, há uma pergunta que deve responder: se amanhã o carro avariar, o frigorífico morrer ou o ordenado falhar, de onde sai o dinheiro? Se a resposta é “do cartão de crédito” ou “vendia os investimentos”, ainda não tem a base. Essa base chama-se fundo de emergência — e este guia explica quanto guardar, onde guardar e como o construir a partir do zero.
No primeiro artigo do blog expliquei porque é que o dinheiro parado perde valor e porque investir é um mecanismo de defesa. Mas há uma exceção deliberada a essa regra — e é precisamente o fundo de emergência.
O que é um fundo de emergência (e o que não é)
É dinheiro guardado de propósito para imprevistos a sério: desemprego, uma avaria grande, uma despesa de saúde, uma reparação urgente em casa. O objetivo dele não é render — é estar lá, intacto e acessível, no dia em que tudo corre mal.
O que ele não é: não é a poupança para férias, não é o mealheiro para “uma oportunidade de investimento”, não é dinheiro para caprichos. Se serve para tudo, não serve para nada.
Quanto guardar: a regra dos 3 a 6 meses de despesas
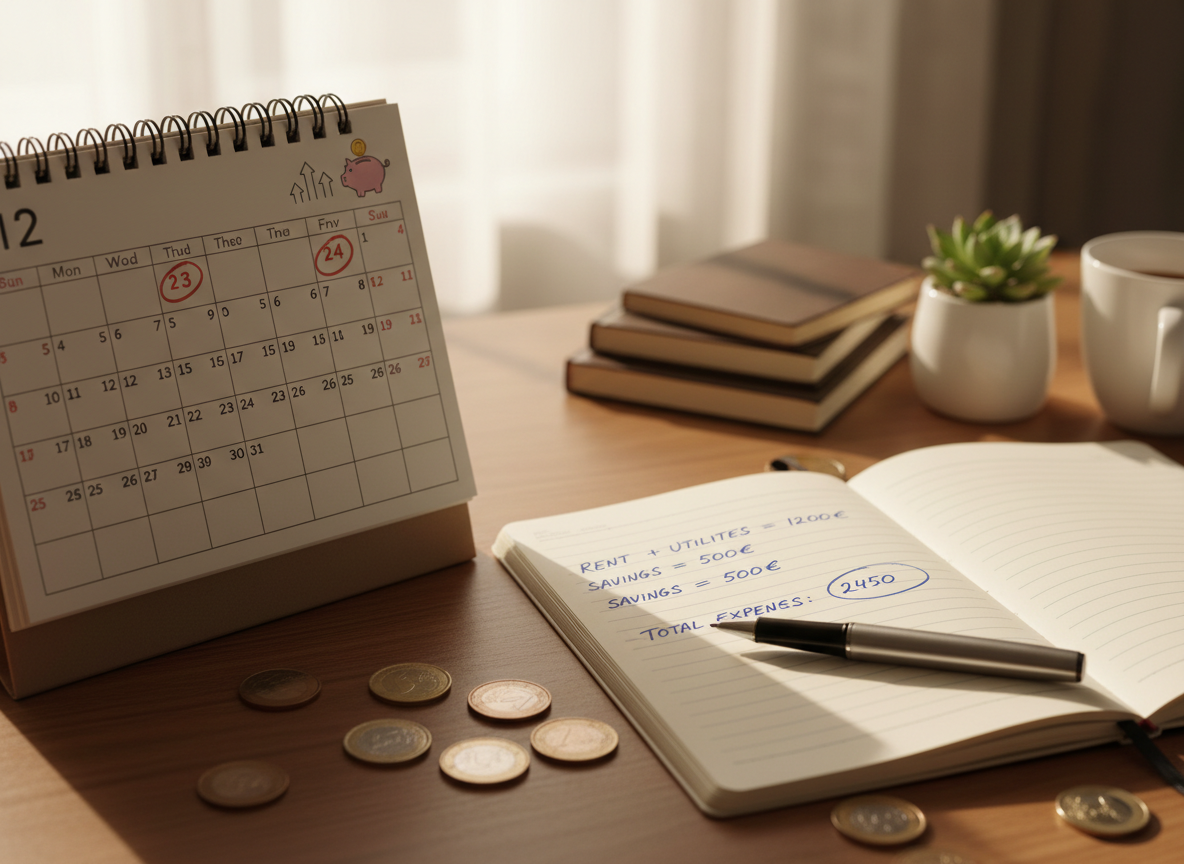
A referência clássica é guardar o equivalente a 3 a 6 meses de despesas — e a palavra importante é despesas, não rendimento. Interessa quanto custa a sua vida por mês, não quanto ganha.
Como calcular: some as despesas essenciais de um mês normal — renda ou prestação da casa, alimentação, transportes, seguros, serviços, prestações que não pode suspender. Suponha que dá 1.200 €. O seu fundo de emergência deve situar-se entre 3.600 € e 7.200 €.
E dentro desse intervalo, 3 ou 6 meses? Depende da estabilidade da sua vida:
Mais perto de 3 meses: contrato estável, duas fontes de rendimento em casa, poucas responsabilidades fixas.
Mais perto de 6 meses (ou mais): trabalhador independente, rendimento variável, uma única fonte de rendimento, filhos ou outros dependentes a cargo.
É exatamente o meu caso: trabalho em part-time como motorista de TVDE (Uber), e o rendimento varia de semana para semana. Por isso criei uma regra simples: despesas extra — roupa, por exemplo — só nas semanas em que ganho acima da meta. Se a semana ficar pela meta, não há gastos extra. Rendimento variável exige esta disciplina.
Se o número final assusta, não desista à partida. A primeira meta é uma só: chegar a 1 mês de despesas. Depois disso, o hábito já está criado — o resto é tempo.
No meu caso: as minhas despesas mensais — renda, prestação do carro, seguros, água, luz e alimentação — rondam os 1.650 €. A meta completa ficaria entre cerca de 5.000 € e 10.000 €. A minha reserva está nos 4.000 € — sei que devia ser mais, mas preferi começar assim a adiar tudo à espera do número perfeito. Continuo a reforçá-la todos os meses.
Onde guardar: três critérios antes de escolher o produto
O sítio certo para o fundo de emergência tem de cumprir três condições ao mesmo tempo:
1. Segurança — o capital não pode oscilar. Nada de ações, fundos ou criptomoedas: o fundo podia valer menos exatamente no dia em que precisasse dele.
2. Liquidez — tem de conseguir aceder ao dinheiro em poucos dias, sem penalizações pesadas nem burocracia.
3. Separação — tem de viver fora da conta do dia a dia. Dinheiro à vista na conta principal desaparece sem ninguém dar por isso.
Com estes critérios, as opções mais comuns em Portugal:
Conta separada da conta principal
A camada mais simples: uma conta só para isto, de preferência noutra instituição ou pelo menos com um nome claro (“Emergências”). Não rende praticamente nada, mas resolve a separação e a liquidez imediata. Serve bem para a primeira parte do fundo.
É a solução que eu uso: uma “poupança objetivo” associada à conta, onde guardo a reserva. Rende muito pouco, mas resgato a qualquer momento — e cumpre o essencial: separação e liquidez.
Certificados de Aforro
Uma opção popular para a camada maior do fundo: capital garantido pelo Estado português e, regra geral, uma remuneração acima da conta à ordem (ainda que possa não acompanhar totalmente a inflação). Ponto essencial: o dinheiro só fica disponível para resgate depois dos primeiros 3 meses — por isso, tenha sempre uma parte do fundo em acesso imediato antes de subscrever.
Depósitos a prazo
Capital protegido pelo Fundo de Garantia de Depósitos até 100.000 € por titular e por instituição. Antes de escolher, confirme duas coisas: as condições de mobilização antecipada (a maioria permite levantar antes do prazo, perdendo apenas os juros) e se a taxa compensa face às alternativas.
E, como referi no primeiro artigo, faz sentido manter também uma pequena reserva física em casa — nunca se sabe quando é preciso ter dinheiro à mão. Pequena é a palavra-chave: o grosso do fundo deve estar protegido e a render alguma coisa.
Como construir o fundo do zero — 4 passos
Passo 1 — Faça as contas. Calcule as suas despesas mensais essenciais e defina a meta final (3 a 6 meses) e a primeira meta intermédia (1 mês).
Passo 2 — Crie o “cofre”. Abra a conta ou o produto onde o fundo vai viver, separado de tudo o resto.
Passo 3 — Automatize. Programe uma transferência automática para o dia em que recebe o ordenado. Pague-se primeiro a si — o que fica na conta principal é que se gasta, não o contrário.
Passo 4 — Reponha sempre que usar. O fundo não é de uso único. Se um imprevisto levar uma parte, repor esse valor passa a ser a prioridade número um, antes de qualquer investimento.
Quando usar (e quando não)
Antes de tocar no fundo, faça o teste das três perguntas: é inesperado? é necessário? é urgente? Uma avaria no carro que usa para trabalhar passa no teste. Uma promoção de televisões não passa em nenhuma.
Exemplo real, passado comigo: tive de trocar os pneus do carro há pouco tempo. Inesperado, necessário e urgente — passou no teste das três perguntas. Usei parte da reserva sem culpa e, desde então, repô-la voltou a ser a prioridade número um do orçamento.
Os erros mais comuns
Misturar o fundo com a conta do dia a dia — é a forma mais rápida de ele evaporar.
Investir o fundo “para não perder para a inflação” — o custo de oportunidade é o preço do seguro. A função dele é estar disponível, não render.
Parar de o alimentar a meio caminho — a consistência vale mais do que o montante, como em tudo nas finanças pessoais.
Nunca lhe tocar, mesmo em emergências verdadeiras — o fundo existe para ser usado. Recorrer a crédito caro para “não mexer nas poupanças” é derrotar o propósito todo.
Conclusão: o bilhete de entrada para investir com cabeça
O fundo de emergência não o vai deixar rico — e não é essa a função dele. A função é dar-lhe a tranquilidade que permite investir a sério: com o fundo montado e as dívidas caras controladas, pode deixar o resto do dinheiro trabalhar a longo prazo sem medo de ter de o resgatar no pior momento.
Comece pelas contas. Defina a primeira meta. E automatize ainda este mês.
Gostou deste artigo? Temos mais conteúdo sobre investimento para iniciantes — simples, claro e sem jargão.
Aviso: Este artigo tem fins exclusivamente educativos e informativos e não constitui aconselhamento financeiro ou recomendação de investimento. Todo o investimento envolve risco, incluindo a possível perda de capital. Antes de tomar decisões financeiras, considere a sua situação pessoal e, se necessário, consulte um profissional habilitado.
 Invista de Forma Segura

Deixe um comentário